
Par la rédaction internationale de CPGNNews, CaribPulse Global News Network
Analyse géopolitique produite depuis les Caraïbes, avec des contributions de chercheurs, d’analystes économiques et de correspondants en Afrique et dans les Amériques.
Mai 2026
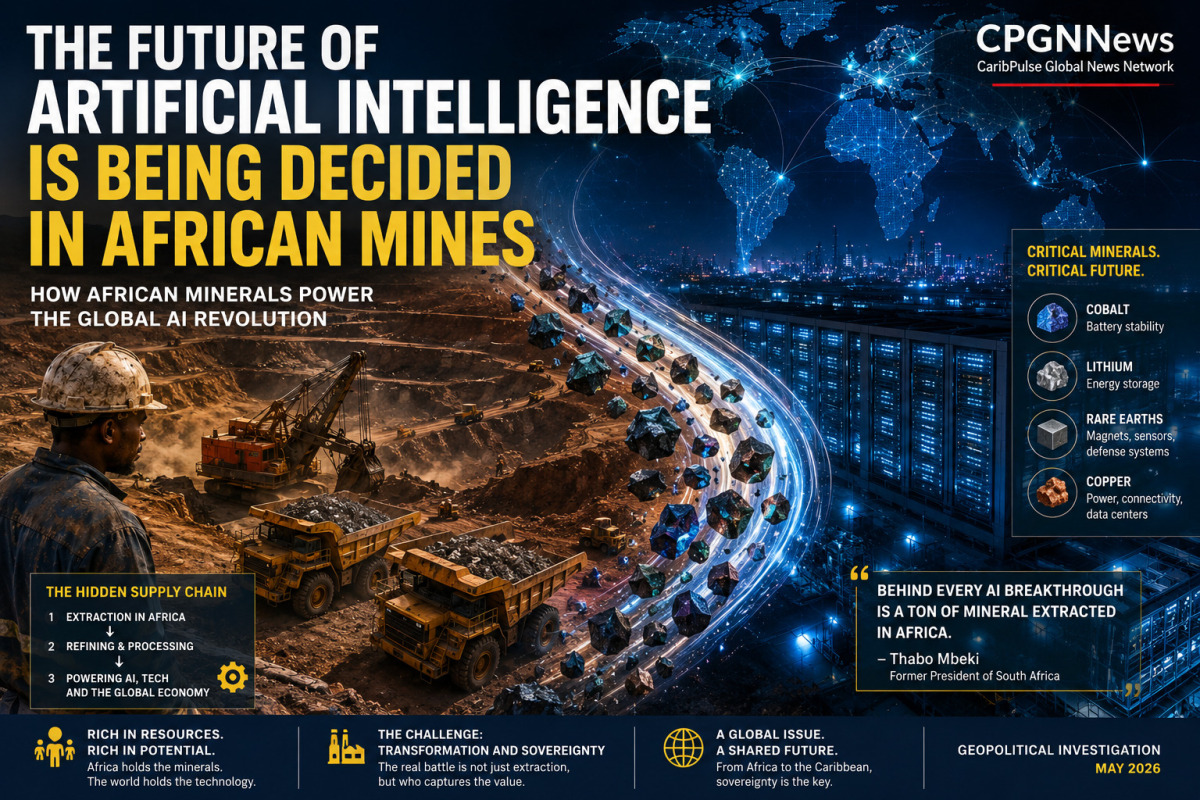
Derrière chaque requête adressée à ChatGPT, chaque batterie de véhicule électrique et chaque système d’arme à guidage de précision se cache une chaîne d’extraction minière dont une partie essentielle traverse aujourd’hui l’Afrique. La guerre technologique du XXIe siècle ne se joue plus uniquement dans les laboratoires californiens ou les usines chinoises. Elle se joue aussi dans la poussière rouge du Katanga, les plateaux zimbabwéens et les déserts namibiens. Jamais la possession du sous-sol n’avait été aussi directement liée à la souveraineté numérique mondiale.
1. La nouvelle carte de la puissance mondiale
La révolution de l’intelligence artificielle générative a profondément transformé, en moins d’une décennie, la hiérarchie stratégique des matières premières. Longtemps considérés comme des minerais industriels secondaires, le cobalt, le lithium, le graphite, le nickel, le cuivre et les terres rares sont désormais aussi critiques pour l’économie mondiale que le pétrole l’était au siècle dernier.
Selon l’Agence internationale de l’énergie, la demande mondiale de lithium pourrait être multipliée par treize d’ici 2040. Celle du cobalt devrait être multipliée par sept et celle des terres rares par cinq. Cette croissance est alimentée à la fois par les batteries électriques, les centres de données liés à l’intelligence artificielle et les systèmes militaires de nouvelle génération.
Dans cette nouvelle géographie économique, l’Afrique occupe une position centrale.
Minerai: Cobalt
Part estimée des réserves mondiales en Afrique: environ 50%;
Principaux pays: République démocratique du Congo.
Minerai: Lithium
Part estimée des réserves mondiales en Afrique: entre 10 et 15%;
Principaux pays: Zimbabwe, Namibie, Mali, Ghana.
Minerai: Graphite
Part estimée des réserves mondiales en Afrique: entre 15 et 20%
Principaux pays: Madagascar, Mozambique, Tanzanie
Minerai: Terres rares
Part estimée des réserves mondiales en Afrique: entre 5 et 10%
Principaux pays: Namibie, Afrique du Sud, Malawi.
Minerai: Cuivre
Part estimée des réserves mondiales en Afrique : environ 10%;
Principaux pays: République démocratique du Congo, Zambie.
Cette concentration de ressources stratégiques redéfinit progressivement les équilibres mondiaux. Pour Washington, Pékin, Bruxelles ou New Delhi, le contrôle des chaînes d’approvisionnement devient désormais une question de sécurité nationale autant qu’un enjeu économique.
2. Le nouveau pétrole de l’économie numérique
Contrairement à une perception largement répandue, l’intelligence artificielle n’est pas immatérielle.
Le cobalt assure la stabilité thermique des batteries utilisées dans les infrastructures de stockage énergétique et certains centres de données. Le lithium reste au cœur des batteries à haute densité énergétique. Les terres rares sont indispensables aux aimants permanents présents dans les drones, les systèmes militaires, les moteurs électriques et certaines infrastructures de refroidissement industriel. Le cuivre, quant à lui, demeure fondamental pour les réseaux électriques et les centres de données hyperscale.
Un seul centre de données de grande taille peut contenir plusieurs dizaines de tonnes de cuivre par mégawatt installé.
Lors d’une conférence minière organisée à Lusaka en mars 2026, l’ancien président sud africain Thabo Mbeki résumait ainsi cette nouvelle réalité :
«L’intelligence artificielle commence dans une mine africaine bien avant d’apparaître dans un centre de données.»
3. Comment la Chine a pris une avance stratégique
L’avantage chinois ne repose pas uniquement sur l’extraction minière. Il repose surtout sur le raffinage et la transformation industrielle des minerais critiques.
Selon plusieurs instituts spécialisés, la Chine contrôle aujourd’hui environ 80% du raffinage mondial du cobalt, plus de 60% du raffinage du lithium et près de 90% du traitement des terres rares.
Or, c’est précisément dans ces étapes de transformation que se concentre une grande partie de la valeur économique.
Un kilo de cobalt brut peut valoir autour de 25 dollars sur les marchés internationaux. Une fois raffiné en composants destinés aux batteries électriques, sa valeur peut plus que doubler selon le niveau de transformation industrielle.
Depuis le début des années 2000, Pékin a investi massivement dans les infrastructures africaines à travers la Belt and Road Initiative. Routes, barrages, voies ferrées, ports et zones industrielles ont progressivement consolidé la présence chinoise dans plusieurs régions minières stratégiques.
En République démocratique du Congo, l’entreprise chinoise CMOC figure désormais parmi les principaux producteurs mondiaux de cobalt.
Pour plusieurs gouvernements africains, ces investissements ont permis le développement d’infrastructures longtemps négligées par les partenaires occidentaux. Mais les critiques persistent concernant le manque de transparence de certains contrats, les risques de dépendance financière et la faible transformation locale des ressources.
4. Le retour stratégique des États Unis
Face à la domination chinoise, Washington accélère désormais ses propres initiatives.
Le projet le plus emblématique reste le corridor ferroviaire de Lobito, destiné à relier les régions minières de la République démocratique du Congo et de la Zambie au port angolais de Lobito, sur l’Atlantique.
Soutenu par les États Unis, plusieurs partenaires européens et des institutions financières internationales, ce corridor vise à offrir une alternative logistique aux réseaux commerciaux dominés par Pékin.
En parallèle, la loi américaine sur la résilience des minerais critiques adoptée en 2025 prévoit des mécanismes de soutien aux projets de raffinage et d’extraction hors de Chine, y compris sur le continent africain.
Mais malgré cette accélération diplomatique, plusieurs experts estiment que Washington accuse encore un retard important dans les capacités industrielles de transformation des minerais critiques.
Selon le Center for Strategic and International Studies, les États Unis pourraient mettre plus d’une décennie à réduire significativement leur dépendance envers les infrastructures de raffinage chinoises.
5. L’Europe tente d’éviter une nouvelle dépendance
L’Union européenne suit la même logique stratégique.
Adopté en 2024, le Critical Raw Materials Act fixe plusieurs objectifs ambitieux concernant les matières premières critiques. Bruxelles cherche notamment à limiter sa dépendance envers un seul fournisseur étranger pour les minerais stratégiques.
L’Europe multiplie ainsi les partenariats avec plusieurs pays africains, notamment la Namibie, la République démocratique du Congo et la Zambie.
Mais malgré cette volonté politique, plusieurs analystes soulignent que les investissements européens restent encore nettement inférieurs aux engagements chinois dans les infrastructures africaines.
6. Les coûts humains et environnementaux de la ruée minière
Derrière cette compétition géopolitique se cachent aussi des réalités sociales souvent invisibles dans les débats technologiques mondiaux.
Dans certaines zones minières de la République démocratique du Congo, des organisations internationales continuent d’alerter sur le travail des enfants dans l’exploitation artisanale du cobalt. Des communautés locales dénoncent également des pollutions de rivières, des déplacements forcés et des compensations insuffisantes lors de l’expansion de certaines concessions minières.
Au Zimbabwe, l’essor rapide des mines artisanales de lithium suscite des inquiétudes concernant les risques d’effondrement de terrain et la contamination des nappes phréatiques.
À Madagascar, plusieurs projets liés au graphite menacent des zones de biodiversité particulièrement fragiles.
L’économiste sénégalaise Fatou Diop, spécialiste de la gouvernance minière, résume ainsi les contradictions actuelles :
«Le monde veut des batteries propres et une intelligence artificielle plus puissante, mais les coûts environnementaux et humains de cette transition restent largement concentrés dans les régions extractives.»
À Kolwezi, dans le sud de la République démocratique du Congo, Jean Baptiste Mukendi, ancien agriculteur devenu chauffeur de camion minier, observe chaque nuit les convois quitter la région vers les ports africains.
«On voit les minerais partir tous les jours. Mais beaucoup de villages autour des mines attendent encore l’électricité et l’eau potable», raconte t il.
7. Le grand débat africain
À travers le continent, un débat de plus en plus intense oppose gouvernements, économistes, industriels et mouvements citoyens.
Faut il continuer à exporter des ressources brutes ou imposer une transformation locale plus ambitieuse?
Plusieurs pays africains ont déjà commencé à revoir leurs politiques minières. Le Zimbabwe a interdit certaines exportations de lithium brut. D’autres États cherchent à développer des raffineries locales, des usines de batteries ou des partenariats industriels plus équilibrés.
Mais ces ambitions se heurtent à plusieurs contraintes majeures.
Les infrastructures énergétiques demeurent insuffisantes dans plusieurs régions minières. La corruption continue d’affaiblir certaines institutions publiques. Les investisseurs étrangers menacent parfois de déplacer leurs opérations vers d’autres pays lorsque les réglementations deviennent plus contraignantes.
Le chercheur botswanais Mmusi Kgafela résume ainsi le dilemme:
«Si nous imposons trop vite une transformation locale, les investisseurs partiront ailleurs. Si nous n’imposons rien, nous resterons simplement des fournisseurs de matières premières. La souveraineté industrielle se construit avec des infrastructures, des ingénieurs et du temps.»
8. Vingt cinq années qui ont transformé la géopolitique minière africaine
2002: Début des grands investissements miniers chinois en République démocratique du Congo.
2008: Après la crise financière mondiale, plusieurs investissements occidentaux ralentissent tandis que Pékin renforce sa présence en Afrique.
2015: Lancement officiel de la Belt and Road Initiative avec un important volet africain.
2021: Le cobalt atteint des niveaux records sur les marchés internationaux.
2022: Annonce du corridor stratégique de Lobito soutenu par les États Unis et plusieurs partenaires occidentaux.
2024: Adoption du Critical Raw Materials Act européen.
2025: Le Zimbabwe interdit certaines exportations de lithium brut afin de favoriser la transformation locale.
Mai 2026: Premières évaluations internationales des stratégies africaines de chaînes de valeur minières locales.
9. De l’Afrique aux Caraïbes, une même question sur la souveraineté
Pourquoi cette bataille mondiale autour des minerais critiques concerne t elle aussi les Caraïbes?
Parce qu’elle pose une question universelle : pourquoi certaines régions riches en ressources naturelles demeurent elles structurellement vulnérables dans l’économie mondiale?
Dans les Caraïbes également, les débats sur la souveraineté économique, la gouvernance publique et la transformation locale des ressources restent profondément liés à l’histoire politique et économique de la région.
Cette réflexion résonne particulièrement en Haïti.
Malgré son potentiel agricole, maritime, géographique et humain, le pays a connu un affaiblissement prolongé de plusieurs indicateurs de développement au cours des dernières décennies. Pour plusieurs économistes caribéens, cette trajectoire illustre les difficultés rencontrées par certaines sociétés du Sud global lorsqu’elles ne parviennent pas à convertir durablement leurs ressources et leurs avantages stratégiques en développement collectif.
Le parallèle avec l’Afrique n’est pas uniquement minier. Il est institutionnel.
Car aucune ressource naturelle, aussi abondante soit elle, ne garantit à elle seule la prospérité. La stabilité politique, la gouvernance, l’investissement dans l’éducation, les infrastructures et les capacités industrielles demeurent des facteurs décisifs.
De Kinshasa à Port au Prince, une même interrogation traverse désormais une partie du Sud global: comment empêcher que les richesses nationales continuent d’alimenter la prospérité mondiale sans produire un développement durable localement?
10. Le sous sol ne suffit pas
L’Afrique possède déjà les ressources stratégiques dont dépendra une partie de l’économie mondiale du XXIe siècle.
La véritable question est désormais de savoir qui contrôlera la transformation, la technologie et la valeur créée par ces ressources.
Les minerais africains continueront ils à quitter le continent sous forme brute avant d’être transformés ailleurs, ou serviront ils de fondation à une véritable souveraineté industrielle africaine?
Derrière chaque innovation liée à l’intelligence artificielle, chaque batterie électrique et chaque avancée technologique majeure, il existe désormais une réalité matérielle profondément liée à l’Afrique.
L’avenir numérique du monde dépendra aussi de routes poussiéreuses du Lualaba, de raffineries encore sous financées, de communautés minières confrontées à des bouleversements sociaux rapides et de décisions politiques prises à Kinshasa, Lusaka ou Windhoek.
L’Afrique ne cherche plus seulement des investissements ou des infrastructures. Une partie croissante du continent cherche désormais à éviter que son rôle dans l’économie numérique mondiale se limite à celui de simple fournisseur de matières premières stratégiques.
Et c’est dans cette bataille pour la transformation de ses ressources que pourrait se jouer une part essentielle de la souveraineté mondiale du XXIe siècle.
CPGNNews — CaribPulse Global News Network
Analyse produite depuis la Caraïbe avec des correspondances en République démocratique du Congo, en Zambie, en Namibie et aux États Unis.
Rédaction internationale | Mai 2026.
